
L’indemnisation des catastrophes naturelles repose d’abord sur la reconnaissance de l’événement et sur l’expertise des assureurs, puis sur la vérification des dommages et le traitement du dossier par la compagnie. En pratique, l’expert d’assurance évalue les dégâts, propose un montant d’indemnisation et son travail peut être contesté par une contre-expertise ou une réclamation si le sinistré estime le rapport insuffisant.
Sommaire
Que fait concrètement l’expert d’assurance lors d’un sinistre lié à une catastrophe naturelle ?
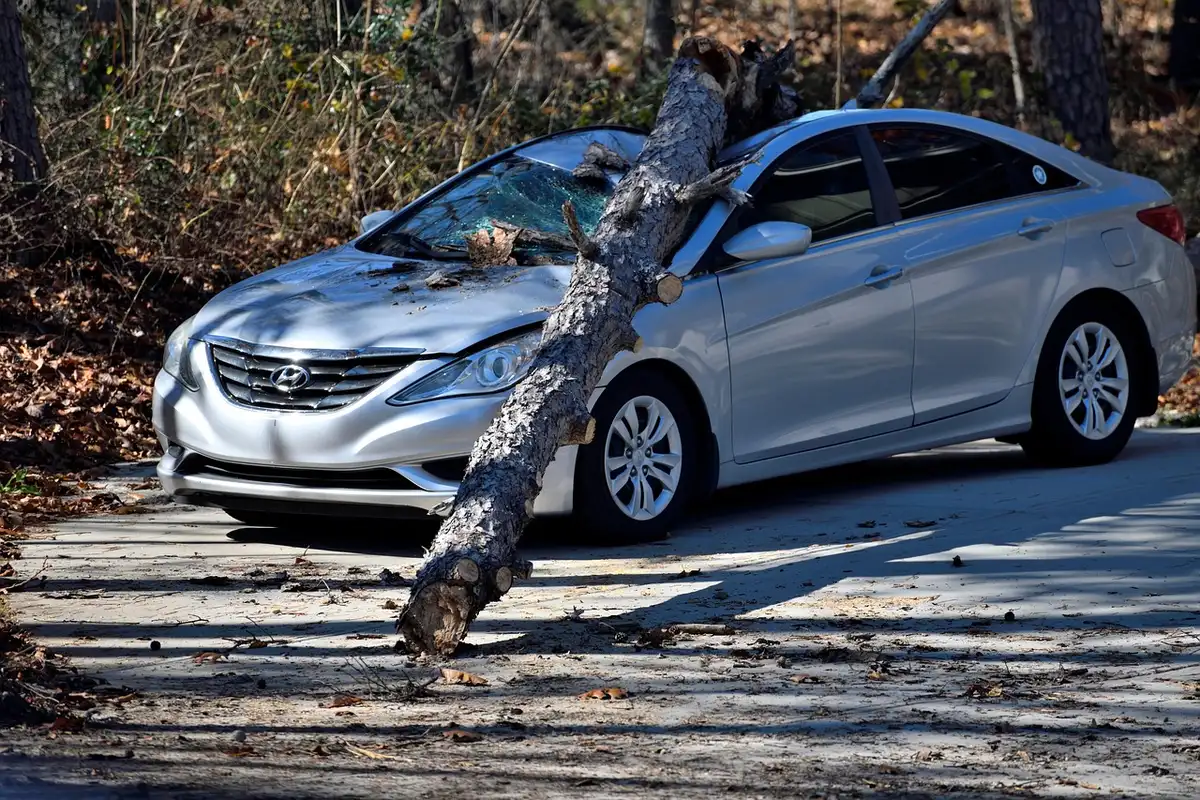
L’expert se rend sur place pour constater l’état des lieux, identifier l’origine des dégâts et estimer la réparation ou le remplacement des biens affectés. Son rapport cherche à lier les dommages à l’événement couvert et à distinguer ce qui relève de l’assurance multirisque habitation ou d’autres contrats. Il évalue l’ampleur des pertes en tenant compte de l’état antérieur des biens.
Observation et prise de mesures
Sur le terrain, l’expert photographie, note les éléments structurels endommagés et prend parfois des mesures pour justifier ses estimations. Ces observations sont importantes car elles servent de base au rapport qui sera transmis à l’assureur.
Évaluation financière et rédaction du rapport
Le montant proposé résulte d’un chiffrage des réparations ou d’une estimation de la valeur à neuf versus la vétusté. Le rapport accompagne la proposition d’indemnisation et explique les choix techniques ou les exclusions retenues.
Erreurs fréquentes des assurés et comment les éviter
Beaucoup de litiges viennent d’attentes mal exprimées, de preuves insuffisantes ou d’un dossier incomplet. Évitez de nettoyer trop rapidement les lieux avant de documenter les dégâts, ne vous contentez pas d’un seul devis si vous pouvez en obtenir plusieurs, et conservez toutes les factures et contrats antérieurs qui prouvent l’état de vos biens.
Quand demander une contre-expertise et quels sont ses effets ?
Si le rapport paraît erroné, incomplet ou si l’indemnisation proposée ne couvre pas les réparations nécessaires, la contre-expertise permet d’obtenir un deuxième avis indépendant. Ce recours peut modifier le montant proposé et sert d’argument dans une réclamation formelle auprès de l’assureur ou devant un médiateur.
Comment préparer votre dossier pour accélérer la procédure d’indemnisation ?
- Photographiez et filmez les dommages dès que la sécurité le permet.
- Rassemblez contrats, factures et preuves d’acquisition des biens endommagés.
- Constituez plusieurs devis de professionnels pour justifier le coût des réparations.
- Consignez par écrit vos échanges avec l’assureur et l’expert, dates et noms compris.
Un dossier clair réduit les allers-retours et limite les motifs de contestation formelle. Envoyer des documents lisibles et datés aide l’expert et l’indemnisation à avancer plus vite.
Que faire si l’expertise vous paraît incomplète ou biaisée ?
Commencez par demander des explications écrites à votre assureur et soumettez vos éléments complémentaires. Si le désaccord persiste, la contre-expertise par un expert indépendant est une option. En dernier recours, la médiation ou la saisine d’une instance compétente peut être envisagée pour trancher le différend.
Limites et réalités pratiques à connaître
Les estimations peuvent varier selon l’expert et les méthodes de chiffrage. La vétusté, l’origine précise du sinistre et les clauses de votre contrat influencent fortement le résultat. Enfin, les délais d’instruction peuvent être plus longs quand les événements touchent massivement une zone et mobilisent de nombreux dossiers simultanément.
FAQ
Combien de temps faut-il attendre pour être indemnisé après une catastrophe naturelle ?
Les délais varient fortement selon l’ampleur des dégâts et la complexité du dossier. Attendez un temps d’instruction qui peut être réduit par la qualité de vos preuves et la réactivité de l’assureur, mais soyez prêt à patienter si de nombreux sinistres sont ouverts dans votre région.
Peut-on contester un rapport d’expertise sans engager de frais importants ?
La contestation débute souvent par une demande d’explication auprès de l’assureur et peut se poursuivre par une contre-expertise indépendante qui implique un coût initial mais peut être partiellement repris selon l’issue et les clauses contractuelles. La médiation reste une alternative moins onéreuse que la voie judiciaire.
La franchise s’applique-t-elle toujours en cas de catastrophe naturelle ?
La présence et le montant d’une franchise dépendent de votre contrat. Vérifiez vos conditions générales pour savoir si une franchise spécifique s’applique et comment elle est calculée dans le cadre d’un sinistre lié à une catastrophe naturelle.
Articles similaires
- Indemnisation après catastrophe naturelle : 5 étapes clés
- Rapport d’expertise en cas de refus d’indemnisation : vos droits
- Allianz : faibles notes en assurance auto et habitation
- Refus d’indemnisation en assurance : l’exclusion de garantie
- Assurance habitation : prix moyens et facteurs qui influent

Paul Dufresne est un expert en finance et assurance, avec une passion pour l’innovation dans les secteurs de l’emploi et de l’entreprise.